30 de janeiro de 2017
Ler o contrato de financiamento de um imóvel pode ser cansativo, porém, essencial, especialmente para conhecer o que o seguro habitacional cobre em caso de danos causados ao imóvel. A dica, segundo especialistas, é dar especial atenção a esse quesito, o que evita dor de cabeça, sobretudo em tempos de crise e controle de gastos.
A questão é importante, especialmente, para compradores de unidades do “Minha Casa, minha vida”. Isso porque, segundo especialistas, a Caixa Econômica Federal, como agente financiador e gerenciador do programa habitacional do governo federal, fica responsável por vistorias que garantam a qualidade da estrutura. Por isso, em casos de vícios estruturais, como rachaduras, vazamentos ou problemas de acabamento, a seguradora tem que fazer o reparo do problema. — A Caixa, como operadora oficial do programa, tem a obrigação de acompanhar a obra e garantir a qualidade dos imóveis. Se houver danos, a seguradora deve ser acionada para repará-los — explicou Vinícius Costa, consultor jurídico da Associação Brasileira dos Mutuários da Habitação (ABMH).
Já os empreendimentos em geral, fora do programa, não conseguem cobertura por vícios estruturais, mas podem usar a cobertura do seguro em casos de estragos causados por eventos naturais, como temporais. A boa notícia é que o problema pode ser minimizado, com o acionamento da seguradora, caso o financiamento ainda esteja em curso.
Poder público pode ser acionado Dependendo do prejuízo, o poder público também pode ser responsabilizado, como explica o presidente da ABMH, Lúcio Delfino. — No caso de alagamentos de vias públicas, a responsabilidade pelos danos causados a bens móveis, imóveis e pessoais pode ser atribuída ao Estado, que não investiu na construção de uma rede de escoamento de água suficiente ou não fez a limpeza adequada da rede existente — explicou Lúcio Delfino. Nestes casos, a responsabilidade do poder público deve ser comprovada para fins de indenização.
— Obter prova não é tão difícil quanto se imagina. Além de recorrentes, são fatos públicos e notórios. Com as provas em mãos, é hora de procurar a Justiça. Pode demorar, mas é melhor do que arcar com o prejuízo — ressaltou.
Mutuário pode escolher a seguradora O consultor jurídico da ABMH, Vinicius Costa, alerta que o mutuário tem a liberdade de escolher a companhia que fará o seguro habitacional de um financiamento pelo Sistema Financeiro de Habitação (SFH). Geralmente, o banco ou a incorporadora embutem no contrato a cobertura oferecida por uma empresa, sem que o comprador tenha o direito de escolha. Segundo ele, isso pode aumentar o valor do contrato, visto que a seguradora parceira é indicada pela instituição financeira.
— É preciso entender que o seguro habitacional é obrigatório. A contratação de uma seguradora específica, não. Há uma quantidade considerável de companhias no mercado. E a Caixa Econômica Federal, por exemplo, oferece três delas. O mutuário pode, no entanto, levar uma oferta externa, desde que a empresa seja habilitada pela Superintendência de Seguros Privados (Susep). Ele pode escolher de acordo com o preço e com o que melhor se enquadra no tipo de financiamento pretendido — disse.
Detalhes:
Chuva Nos financiamentos concedidos por bancos públicos dentro do Sistema Financeiro de Habitação (SFH); é obrigatório o seguro para a cobertura de danos físicos ao imóvel (DFI); que compreende, entre outros, destelhamento causado por fortes ventos ou granizo, inundação causada pelo transbordamento de rios ou canais, e alagamento provocado por chuvas. No caso dos bancos privados, é necessário verificar na apólice se os danos físicos ao imóvel estão segurados.
Processo
Em caso de o poder público precisar ser acionado na Justiça, tire fotos ou faça filmagem dos danos.
Provas
Grandes temporais, geralmente, são noticiados pelos meios de comunicação. Assim, é importante guardar notícias de jornal, TV e internet sobre alagamentos e perdas de eletrodomésticos.
Histórico
Pesquise notícias sobre alagamentos ocorridos em anos anteriores para produzir provas de que o problema era conhecido pelo poder público.
Polícia
É importante registrar um boletim de ocorrência na delegacia e levantar os danos, com três orçamentos para reparos. Além disso, deve-se anotar nome, CPF, endereço e telefone de testemunhas.
Invalidez
O seguro cobre morte ou invalidez permanente, que dá direito à quitação. Se o contrato foi feito por duas pessoas, cobre o percentual relativo à quem sofreu sinistro.
VEJA TAMBÉM
Evento em Porto Alegre reuniu executivos e parceiros para discutir cenário regional, inteligência artifici ...
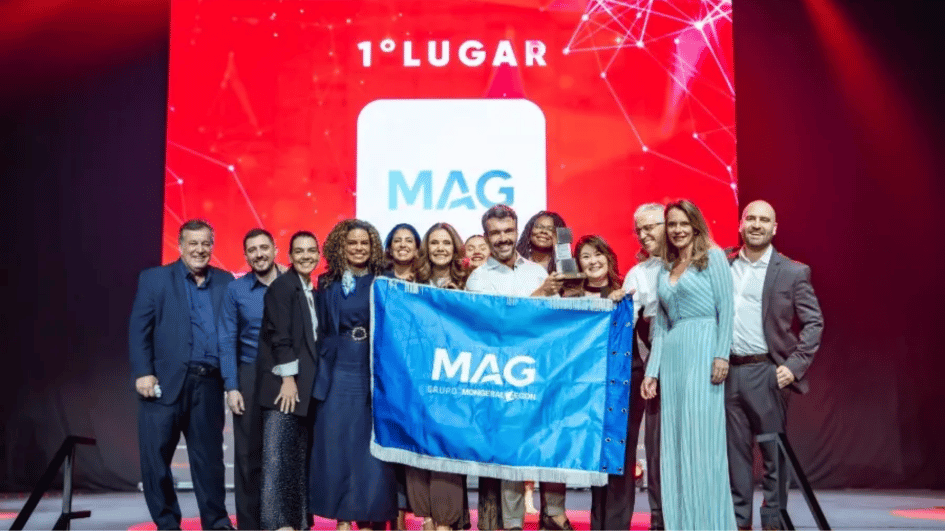
Cerimônia de premiação foi realizada em São Paulo; reconhecimento destaca a percepção dos colaboradores e ...
Reconhecimento nacional do GPTW se soma aos rankings conquistados pela Companhia no Rio de Janeiro e na Am ...