1 de outubro de 2026
Por Sura Seguros
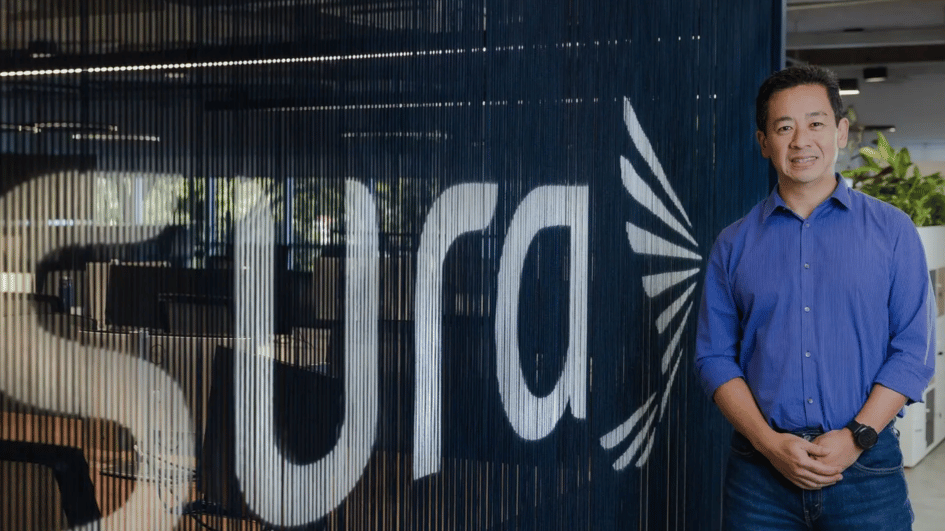
Aumentar os ganhos na carteira de automóveis sem repassar esses custos aos clientes é um dos principais desafios dos corretores de seguros. Para Rogério Hashimoto, líder de Soluções de Mobilidade da Seguros SURA Brasil, a resposta para essa conta está na combinação de gestão técnica do risco, retenção inteligente de clientes e diversificação do portfólio com soluções de mobilidade urbana.
Segundo o executivo, a sustentabilidade financeira do segmento baseia-se em três pilares fundamentais: precificação técnica alinhada ao risco, controle da frequência e severidade dos sinistros e eficiência operacional. “O prêmio arrecadado precisa cobrir os custos operacionais e de sinistro, garantindo a margem do negócio”, explica.
Diversificação e cross-selling
Para ampliar a carteira e ter uma atuação mais ampla, a estratégia é apostar no cross-selling de produtos complementares, o que ajuda a diluir o Custo de Aquisição de Clientes (CAC) e a aumentar o ticket médio da carteira. Por essa questão, a Seguros SURA Brasil desenvolveu o Mobi Livre, uma solução criada para mudar a lógica tradicional do mercado: em vez de proteger apenas o veículo, o produto ampara a pessoa em todos os seus deslocamentos diários.
A apólice oferece proteção contra acidentes pessoais, roubo e perdas ocorridas enquanto o segurado se movimenta a pé, de bicicleta, patinete, transporte público ou veículos por aplicativo. Como diferencial estratégico para quem já tem carro, o produto conecta-se diretamente ao seguro Auto ao prever o reembolso do valor da franquia em caso de colisão do automóvel.
Segundo Hashimoto, essa abordagem amplia a percepção de valor do serviço prestado pelo corretor. “Expandir o resguardo para a rotina de locomoção do cliente gera novos pontos de contato ao longo do ano e reduz a dependência da disputa baseada exclusivamente em preço na hora da renovação”, analisa o executivo.
Venda consultiva e retenção sustentável
Essa estratégia exige migrar do modelo transacional para o consultivo. Em vez de apenas cotar e emitir um contrato veicular, o profissional passa a mapear os hábitos de transporte da família para diagnosticar vulnerabilidades não atendidas pelo seguro convencional.
Apesar de a proximidade favorecer a manutenção da base, Hashimoto faz um alerta: “A retenção não deve ser buscada a qualquer custo. A chave do ganho sustentável está na entrega contínua de valor. O corretor consultivo identifica rotinas para ampliar o amparo, vender melhor e construir uma carteira resiliente”, conclui.
VEJA TAMBÉM
Modelo propõe integrar a proteção à jornada de produtos e serviços, em vez de tratar o seguro apenas como ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...