9 de setembro de 2026
Por Seguros Promo
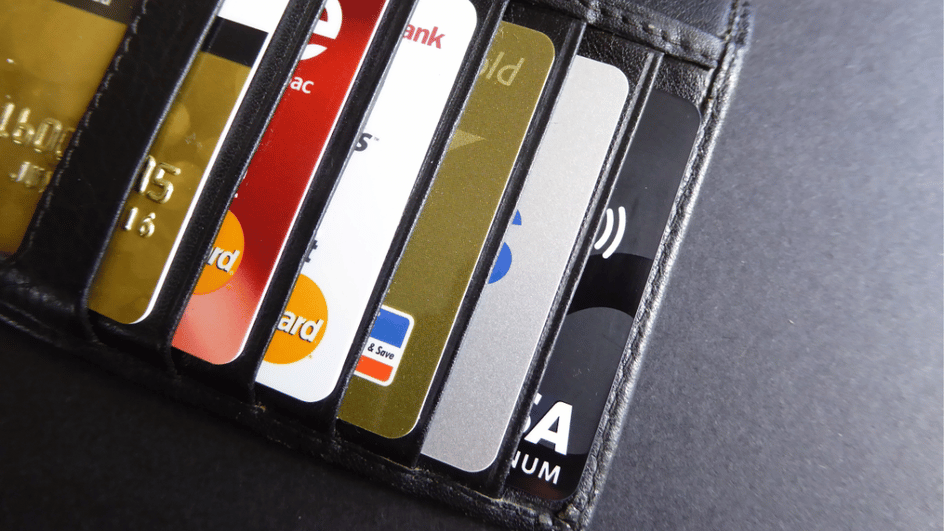
Na hora de planejar uma viagem, a promessa do "seguro viagem gratuito" oferecido pelos cartões de crédito costuma ser atraente. No entanto, o que parece economia pode se transformar em um prejuízo de milhares de dólares. Regras ocultas nas letras miúdas e coberturas limitadas têm feito viajantes descobrirem a falta de assistência apenas no momento de uma emergência no exterior.
De acordo com Paulo Zamboni, CEO do Seguros Promo, o problema não é o benefício do cartão em si, mas a falta de clareza sobre como ele funciona na prática. "Muitos cartões operam exclusivamente por sistema de reembolso. Se o viajante tiver uma crise de apendicite nos Estados Unidos, ele precisará desembolsar US$ 15 mil do próprio bolso no hospital para, só depois de voltar ao Brasil, tentar reaver o valor com a operadora. O seguro dedicado, por sua vez, aciona a rede credenciada e paga a conta diretamente", alerta Zamboni.
Para evitar surpresas na imigração ou no hospital, o Seguros Promo mapeou as 5 cláusulas de exclusão e restrições mais recorrentes nos seguros de cartão de crédito:
- Obrigação de reembolso: Necessidade de liquidez imediata para pagar despesas médicas no exterior antes de solicitar o ressarcimento no Brasil.
- Vínculo estrito de compra: A proteção só é ativada se a passagem integral (ou as taxas de embarque com milhas) for paga no cartão em questão.
- Exclusão de lazer e esportes: Acidentes ocorridos em passeios turísticos comuns, como estações de esqui, passeios de barco ou quadriciclo, costumam ser excluídos nas apólices genéricas.
- Gargalos de idade e pré-existência: Restrições severas ou limitação de teto de cobertura para viajantes acima de 60 anos, gestantes ou pessoas com doenças crônicas.
- Inexistência de traslado sanitário amplo: Coberturas de regresso sanitário com valores teto muito baixos, insuficientes para fretar UTI aérea em casos graves.
Como comparar e garantir a cobertura real
A principal recomendação é não viajar apenas com a garantia genérica. A análise do perfil da viagem (destino, duração e atividades previstas) deve guiar a escolha da apólice.
"A função da plataforma de comparação é justamente escancarar as letras miúdas. O passageiro precisa ver, lado a lado, qual plano cobre atendimento direto e qual exige reembolso, evitando cair em pegadinhas", explica o executivo do Seguros Promo.
O especialista lembra ainda que ter as duas opções não é proibido, mas exige atenção. "Você não pode lucrar acionando dois seguros para o mesmo evento médico, mas pode usar o seguro dedicado para a saúde e a cobertura do cartão para um eventual atraso de voo, otimizando as proteções", conclui Zamboni.
VEJA TAMBÉM
Modelo propõe integrar a proteção à jornada de produtos e serviços, em vez de tratar o seguro apenas como ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...