Veja o que acontece se um terceiro não registrado na apólice se envolver em um sinistro
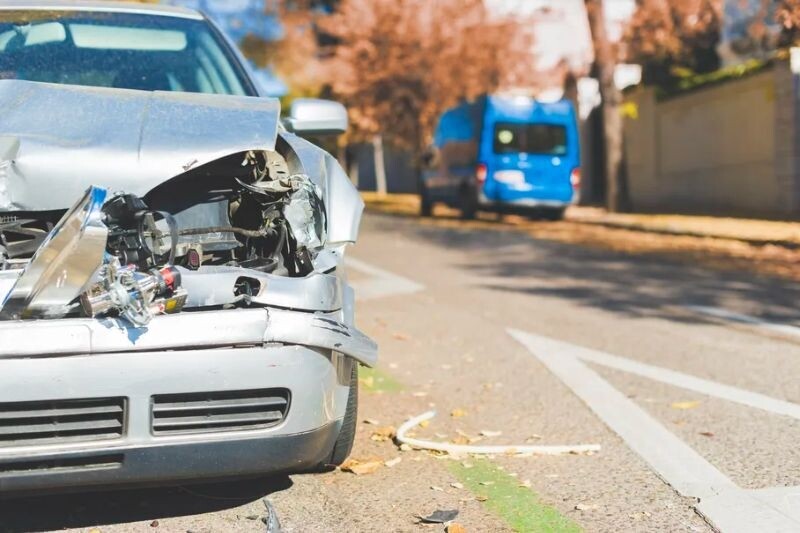
Imagine este cenário. Você emprestou o carro a um parente ou amigo por algumas horas. Momentos depois, surge uma ligação indesejada, avisando que outro carro não conseguiu frear a tempo no semáforo. A colisão traseira amassou o para-choque, a tampa do porta-malas e quebrou as duas lanternas.
Por sorte, você lê Autoesporte e sabe da importância de contratar uma cobertura de seguro. O problema é que este amigo ou parente não está registrado na apólice. Então, o que acontece neste caso?
A seguradora pode recusar o registro do sinistro? O proprietário terá de bancar o reparo? A cobertura é válida com outros motoristas ao volante? Autoesporte consultou especialistas da seguradora digital Youse para tirar essas e outras dúvidas (e trazer um pouco mais de tranquilidade).
Condutores secundários
As seguradoras entendem que motoristas não cadastrados na apólice como condutores secundários estão cobertos se o uso do carro for esporádico. É o que dizem os especialistas Aline Saibro, gerente de produtos, e Rodrigo Indéo, gerente de sinistros da Youse.
“O ideal é que condutores secundários estejam formalizados na apólice de seguro. Portanto, se este amigo ou parente dirige o seu carro com certa frequência, é melhor avisar a seguradora para registrá-lo”, afirma Saibro.
Ao contratar uma apólice de seguro, o proprietário do carro também poderá indicar condutores secundários. Na maioria das vezes, isso envolve o registro de familiares que moram na mesma casa e que usam o carro com frequência, como esposa e filhos.
O seguro vai garantir cobertura contra roubos, furtos, colisões e catástrofes climáticas (como enchentes e deslizamentos) para todos os usuários do carro. “Se o seu amigo estiver nessa situação [de usuário frequente do veículo], é ideal que isso esteja descrito na apólice”, diz a especialista.
Meu amigo ou parente não está no registro do seguro. E agora?
“Mas, vamos supor que eventualmente você emprestou o carro a seu amigo por uma noite e ele sofreu o sinistro. A princípio, ele estará coberto”, esclarece Saibro. “Isso é visto em uma análise da seguradora, que vai comprovar que este amigo ou parente não é um usuário frequente do veículo. Mas se for algo casual, não há restrições”.
Há cenários em que o motorista perde o direito à indenização da seguradora. Eles envolvem, por exemplo, acidentes causados após o consumo de álcool. Direção perigosa e imprudente, que comprovadamente colocou a vida de outros motoristas e pedestres em risco, também pode acarretar na perda do direito à indenização.
VEJA TAMBÉM

Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...

Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...

Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.