23 de março de 2015
À frente da Bradesco Asset Management desde o fim do ano passado, o administrador de empresas Reinaldo Le Grazie passou a ser responsável pela gestão de R$ 350 bilhões em ativos. Até então diretor de renda fixa da gestora do Bradesco, o executivo assumiu a função quando seu antecessor, Joaquim Levy, foi convidado a desatar o nó da economia como ministro da Fazenda.
Le Grazie, 52 anos, se mostra relativamente otimista com o rumo da economia. Acredita que o superávit primário de 1,2% do Produto Interno Bruto (PIB); prometido por Levy, será entregue e que o segundo semestre do ano já será melhor. "Acho que as taxas de juros de longo prazo vão começar a cair, as concessões vão aparecer, os financiamentos em infraestrutura serão mapeados", disse ele em entrevista publicada pelo Valor Econômico de hoje.
A perda do rating soberano pelo Brasil, em sua opinião, não faz sentido. "Nossa dívida bruta, de 64% da PIB, não é métrica para perder grau de investimento. E com a revisão do PIB, essa proporção cairá." No entanto, por ora ele não vê um fluxo de recursos para o Brasil. "Os emergentes não estão propriamente no radar", disse. "E o Brasil não vai atrair fluxo enquanto não reverter esse quadro."
Uma das apostas da gestora para o ano são as bolsas europeias. Por essa razão, a Bram começa a ofertar aos clientes mais abastados fundos para aplicar na Europa e na Ásia. O câmbio, na opinião de Le Grazie, já está próximo do equilíbrio e a taxa Selic, ainda deveria ir a 13,75%. "E quanto mais rápido for esse ciclo de alta de juros, melhor."
Valor: Quais os maiores riscos para o mercado hoje?
Le Grazie: O cenário internacional está indo muito bem. Estados Unidos são a locomotiva. A Europa vem com o \quantitative easing\ também, depois de passar por um vale, com um ajuste fiscal muito forte. O Japão também começa a expandir seu balanço. O mundo de cima está indo muito bem e isso é positivo. O risco que vem de lá é o de alta de juros e de o dólar se valorizar, o que já está acontecendo. O dólar se valorizou nos últimos três trimestres algo como 25% em relação a moedas fortes. É um movimento que sabíamos que iria acontecer, mas não sabíamos como e quanto. As taxas de juros não subiram, nem as longas, mas o dólar se fortaleceu. Para o mundo, o grande risco é um movimento de capitais desordenado trazer algum desalinhamento. Não estou pondo probabilidade nesse evento. Há um ano eu estava mais preocupado que hoje. Porque agora o dólar já andou 25%, a atividade americana já está forte e a inflação, fraca. O preço para baixo das commodities machuca países da América Latina: México, Colômbia, Chile, Brasil, Peru. Então, queda de commodities e valorização do dólar representam um risco ainda, embora menor neste momento. Mas o mundo está crescendo. Do ponto de vista internacional, as notícias são boas.
Valor: Mas não a ponto de gerar um fluxo para o Brasil?
Le Grazie: Os emergentes não estão propriamente no radar. China tem mudança de política e risco de crescer menos. Os outros \BRICS\: África do Sul e Turquia não estão bem; Índia está indo bem, vai crescer mais do que China nos próximos anos; e o Brasil não vai atrair fluxo enquanto não reverter o quadro atual. Do ponto de vista econômico, as medidas no Brasil já estão tomadas. O que o mercado tem dúvida é se vai conseguir fazer a reversão sem um choque mais forte, tipo corte de rating soberano, embora isso não faça sentido pelas métricas que temos.
Valor: Por quê?
Le Grazie: Nossa dívida bruta, de 64% da PIB, não é métrica para perder grau de investimento. E com a revisão de PIB, essa proporção cairá.
Valor: A meta de 1,2% de superávit primário vai ser entregue?
Le Grazie: Acho que sim. Nossas contas mostram que é um esforço grande, mas depende muito da receita. Estamos trabalhando com queda do PIB de 1% em 2015, então, vai ser um esforço grande, mas dá para entregar. É importante entregar 1,2%.
Valor: Quando se olha para a evolução dos ativos do mercado, o que está nesses preços?
Le Grazie: O CDS, que mede risco Brasil e os \corporates\ brasileiros já estão com preço de perda de grau de investimento. O que não faz o menor sentido. O Brasil não vai quebrar. Não tem como. Agora, ele pode ter uma travessia muito dolorosa e isso se mistura nos preços. Não é que os agentes não saibam fazer conta, mas é um equilíbrio difícil de encontrar. No Brasil, tem um choque de tarifa pública e câmbio e é preciso subir os juros básicos para conter o movimento secundário, não tem alternativa. Tem que subir a Selic para 13,5%, 13,75%. Não adianta inventar moda. A inflação está muito pressionada, em um nível entre 7,5% e 8%. Então, temos que fazer o ajuste agora, neste semestre. Esse ajuste vai quebrar a espinha dorsal da inflação, é uma questão de tempo. E quanto mais rápido for esse ciclo de alta de juros, melhor. Agora, sobre o dólar, quando se olha para outras moedas, a desvalorização não foi assim tão forte.
Valor: O sr. acha que o câmbio tem que andar mais?
Le Grazie: Aparentemente, está bem perto do seu equilíbrio. Pode até voltar um pouco, mas ele parece adequado. Mas depende do movimento internacional.
Valor: Em que momento vai chegar ao ponto de atrair "carry trade" e fluxo para renda fixa?
Le Grazie: Acho que não é uma questão de preço de ativos. Hoje, o estrangeiro está vendo um cenário de alta inflação, baixo PIB e muita intervenção na atividade econômica. Mas ele está vendo o ajuste e está esperando esse equilíbrio aparecer. A questão é a retomada da confiança local e internacional.
Valor: Chegaremos a um cenário estável, que permita que esse dinheiro venha?
Le Grazie: Tenho certeza que sim. Tenho certeza de que o Brasil estará melhor daqui a três anos. Mas a travessia está se mostrando mais dolorosa do que se imaginava. O segundo trimestre vai se mostrar bem diferente. Acho que as taxas de juros de longo prazo vão começar a cair, as concessões vão aparecer, os financiamentos em infraestrutura serão mapeados. E o investidor estrangeiro adora esse tipo de negócio. O Brasil vai voltar a crescer no ano que vem. Acredito no ajuste fiscal. A causa da queda da atividade no Brasil agora não é o ajuste fiscal, é o desequilíbrio de preços do ano passado. É a perda da capacidade de investir que o Brasil teve em 2014, que veio um pouco da queda de confiança e um pouco da queda de poupança. O ajuste fiscal não é recessivo, ele cria as condições para o crescimento sustentável de longo prazo.
Valor: Existe algum evento específico que vá determinar a retomada da confiança?
Le Grazie: A primeira coisa é resultado fiscal atrás de resultado. Fevereiro foi bom, março tem que ser bom. Aí, estaremos em abril com um primeiro trimestre bom. Isso faz muita diferença. E depois, precisa baixar um pouco a fervura do debate político. A questão da Petrobras estará resolvida no fim de abril. Eu dou uma alta probabilidade de a empresa estar equalizada no fim de abril, operando \by the book\, ter soltado o balanço, fazendo desinvestimento, trabalhando com uma gestão de caixa mais apertada, mas equalizada. Mas os efeitos da operação Lava-Jato estão gerando insegurança.
Valor: O que o investidor ainda teme e que não está mapeado?
Le Grazie: Uma paralisia do governo. A probabilidade é baixa porque o Congresso está trabalhando. Ele não fala em derrubar o ajuste fiscal. Avançando na Lei Anticorrupção e em acordos de leniência, você libera as empresas para voltar a investir, faz oferta de concessão. Os fundos de investimento estão prontos para financiar infraestrutura. Vamos ter que achar um caminho para interagir com o BNDES e suprir o funding.
Valor: Há recursos para isso?
Le Grazie: Tem fundos, fundos de pensão, investidor internacional que gosta de infraesturtura. Esse movimento vai começar a acontecer quando a taxa básica cair. É um movimento demorado. A gente está discutindo infraestrutura para financiar no fim do ano. Mas com juros mais altos, a taxa de retorno dos investimentos também tem que ser maior. Esse é o cenário que vai fazer a retomada do Brasil.
Valor: Como os fundo estão posicionados?
Le Grazie: Em moedas, não temos grandes \calls\. O cenário é de dólar forte e esse movimento não vai acabar agora. Obviamente, ele não vai subir 25% a cada nove meses, o Brasil não vai desvalorizar 10% a cada 15 dias, mas a moeda está encontrando seu ponto de equilíbrio. A taxa de juros de longo prazo está bem alta aqui, mas tem um risco e os agentes percebem. Esse risco deve diminuir nos próximos meses e a taxa deve cair. Nesse sentido, vemos oportunidade de investimentos. Fundos que investem em ações internacionais estão posicionados em Europa e Ásia, que é onde a gente vê maior potencial. EUA também é bom, mas a Europa ainda é melhor. A Bram está oferecendo produtos para essa região. Commodities têm cenário muito fraco. A gente não vê volta desses preços no momento.
Valor: Sobre juros longos, que nível de taxa o sr. considera razoável para as NTN-Bs de longo prazo, que hoje estão em 6,5% ao ano?
Le Grazie: A máxima que esses papéis atingiram foi 7%. Para o país ficar bonito daqui a três anos, tem que cair para 4%. Mas se cair para 5,5%, é sinal de que a gente está caminhando bem. Só volta a 7% se algum dos riscos acontecer.
VEJA TAMBÉM
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
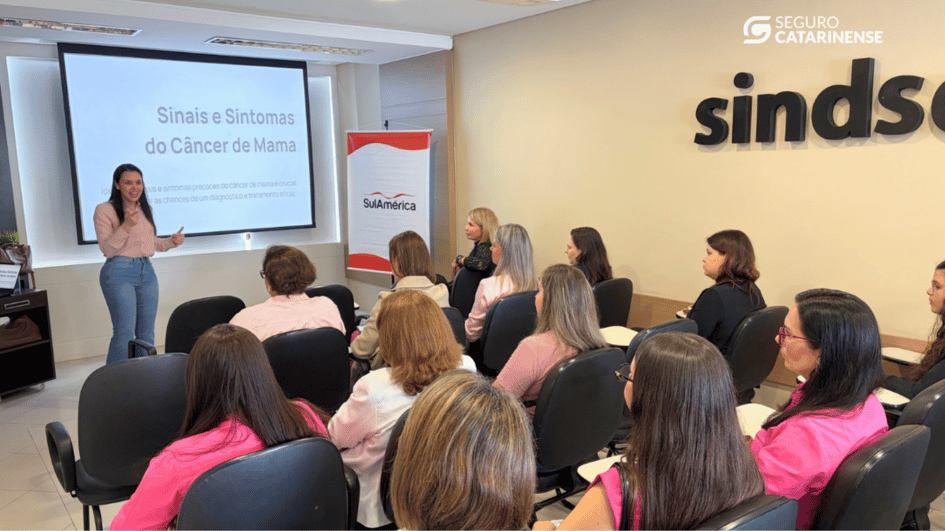
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.