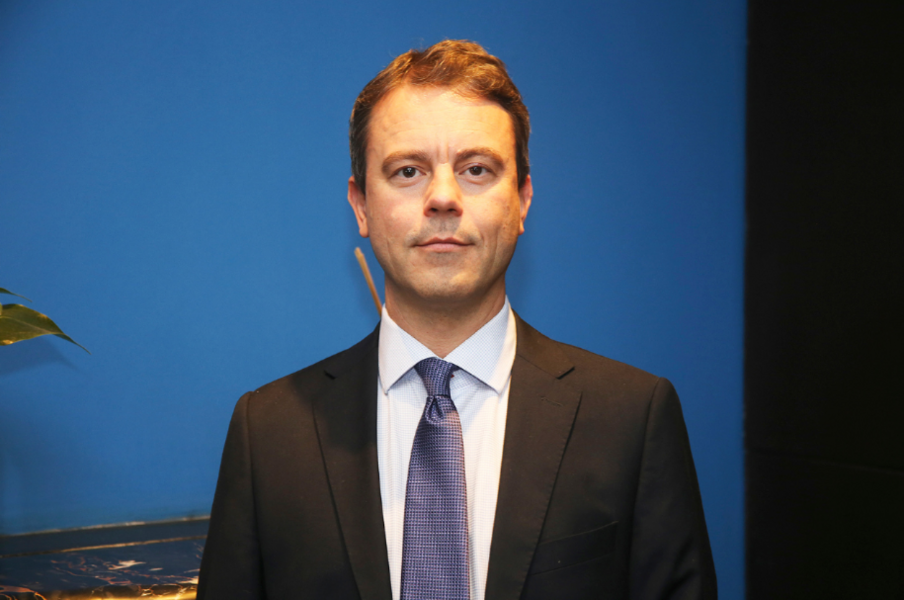
Dr. Lúcio Roca Bragança, sócio do escritório Agrifoglio Vianna, explicou andamento das negociações em evento que reuniu advogados e seguradores
O Código Civil, em seu Art. 757, prevê que pelo contrato de seguro, o segurador se obriga, mediante o pagamento do prêmio, a garantir interesse legítimo do segurado, contra riscos predeterminados. Mas o Art. 762 aponta que “nulo será o contrato para garantia de risco proveniente de ato doloso do segurado, do beneficiário, ou de representante de um ou de outro”.
O caso Americanas, que veio à tona no início do ano, foi comprovado como a maior fraude privada do país. Em 11 de janeiro foram divulgadas “inconsistências contábeis” de R$ 20 bilhões, e em 20 de janeiro a empresa entrou com pedido de recuperação judicial com dívida de R$ 43 bilhões para 16 mil credores. Recentemente, em 13 de junho, foi divulgada a confissão de fraudes de R$ 23 bilhões para incrementar o resultado, inclusive junto à “verba de propaganda cooperada”.
O especialista Dr. Lúcio Roca Bragança, sócio do escritório Agrifoglio Vianna Advogados, participou nesta terça-feira, 21 de junho, do II Workshop SegNews de Gestão de Riscos e Seguro de Crédito, e apresentou que o seguro de crédito depende de alguns princípios para efetiva cobertura: globalidade, certeza quanto à sua existência, licitude quanto à sua origem, e regularidade quanto à forma. “Se a operação está sendo debatida na justiça não existe a certeza de sua licitude e não poderá ocorrer a cobertura desta operação especifica”, declarou. “Temos ainda a questão da porcentagem segurada. Normalmente não vai ser segurada a integralidade da operação, é mais comum ficar de 60 a 90%, e também é importante o conhecimento da margem de lucro, porque não é viável do ponto de vista do Direito do Seguro que ocorra uma vantagem financeira no sinistro. Se oferece a reposição total gera um incentivo que o segurado busque operações mais arriscadas, tendo um apetite de risco maior do que o recomendado”, explicou.
“O sinistro na Americanas traz prejuízos à credibilidade do mercado de crédito, como aumento geral na inadimplência, aumento na sensibilidade do risco e do spread, além de pressão no órgão de fiscalização (CVM)”, pontuou.
No mercado de seguros, especificamente, traz impactos negativos, como: “Tendência de aumento no prêmio de seguro e resseguro em cenário pós-pandemia e de guerra da Ucrânia, e, sinistros de R$ 2 a R$ 3 bilhões ante R$ 800 milhões arrecadados”. Porém, também traz impactos positivos ao setor de seguros. “A vitrine e evidência pela cobertura de R$ 2 a R$ 3 bilhões gera aumento pela demanda por segurança, além de incentivos governamentais”, disse, apontando a Resolução BCB nº 324, de 14 de junho de 202, que reconheceu, como mitigadores de risco de crédito dos bancos, o derivativo de crédito ou garantia fidejussória providos por seguradoras (seguros de crédito); nos termos da nova redação do inciso VI Art. 18 da Circular 3.809/2016. “Essa resolução vai ampliar o uso do seguro de crédito pelos bancos, fazendo com que ali também se estabeleça um mercado interessante e gerando uma tendência de crescimento no seguro de crédito, com isso tendo impacto positivo nos preços e também na própria ampliação das operações”.
Apesar de o tema principal do evento ter sido o seguro de crédito, Dr. Lucio também abordou os demais ramos afetados no caso Americanas. De acordo com o especialista, o seguro de executivos D&O (Directors and Officers) fará a cobertura dos custos de defesa, ainda que sob a acusação de práticas fraudulentas. Já o seguro Garantia, com exposição de R$ 4 a R$ 6 bilhões, sofrerá uma “hecatombe” em caso de falência da empresa.
VEJA TAMBÉM

Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...

Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...

Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.