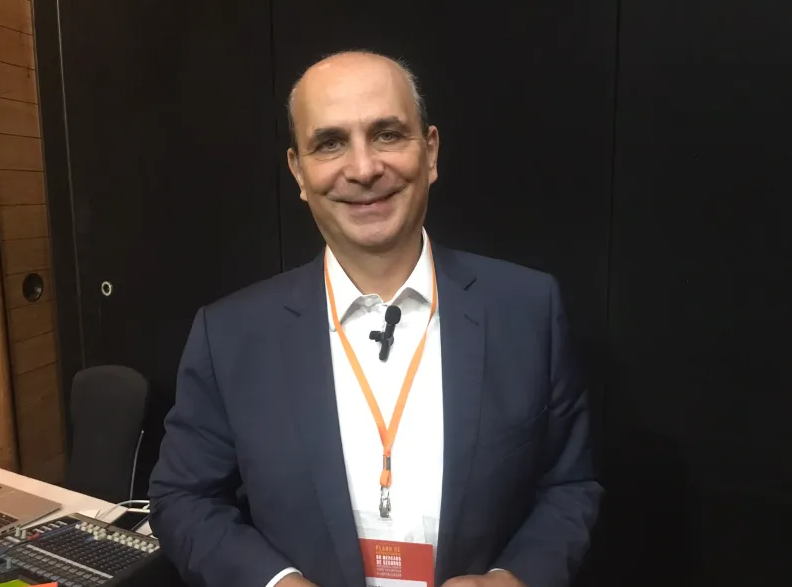
Edson Franco, Presidente da FenaPrevi, esclarece detalhes sobre o produto – que tem potencial de alavancar a contratação de proteções pessoais
Aprovado em 2016 pelo Conselho Nacional de Seguros Privados (CNSP); o Seguro de Vida Universal é uma demanda antiga do mercado segurador brasileiro. O lançamento do produto no Brasil está entre os principais objetivos do Plano de Desenvolvimento do Mercado de Seguros (PDMS) – que pretende expandir a participação da indústria de seguros para 10% do Produto Interno Bruto (PIB) até o ano de 2030.
Segundo Edson Franco, Presidente da Federação Nacional de Previdência Privada e Vida (FenaPrevi); o Seguro de Vida Universal trata-se de um produto híbrido entre um Seguro de Vida tradicional e uma Previdência (acumulação). “É um produto com característica de prêmio fixo, prazo determinado e capital segurado pré-definido. Na medida em que o tempo vai passando, uma parte do prêmio pago pelo segurado vai para a acumulação e a outra parte vai para cobrir a parcela de risco. Ao longo do tempo, você vai aumentando a parcela de acumulação e reduzindo a parcela do risco”, explica. “Portanto, se há uma morte prematura, uma parte do capital é bancado pela própria reserva acumulada e a outra parte por um seguro de vida tradicional. É um produto simples do cliente entender”, acrescenta.
Segundo o Presidente da FenaPrevi, o segurado paga um prêmio fixo e a qualquer tempo ele terá o mesmo valor de capital segurado. “Se ele sobreviver, no final do período de cobertura (20 ou 30 anos, por exemplo); ele tem o direito de resgatar o valor total. É um produto com apelo bastante grande do ponto de vista, inclusive, de comunicação. Não atoa, é um produto que tanto nos Estados Unidos (país desenvolvido); quanto no México (país em desenvolvimento); é muito bem aceito”, revela.
Questões regulatórias e tributárias
Segundo Edson Franco, ainda falta uma atualização de normativa circular por parte da Superintendência de Seguros Privados (Susep). Mas o principal, de acordo com o executivo, é que a Receita Federal precisa fazer uma tipificação tributária específica para o produto. “Como ele é um produto que conjuga um produto de risco com um produto de acumulação, não existe uma tipificação tributária específica para ele. Então, a gente precisa assegurar que ele tenha as características de um Seguro de Vida na parcela de risco, do ponto de vista tributário, com a isenção de IOF, por exemplo, além das características de um VGBL na parcela de acumulação”, acrescenta.
Exemplo Norte-Americano
O Universal Life representa cerca de um terço de todos os seguros de vida comercializados nos Estados Unidos. Por lá, o produto permite ao segurado o aumento ou diminuição do capital segurado – conforme alteração na frequência e nos valores de pagamentos.
Segundo especialistas e profissionais da corretagem de seguros, o produto representa um grande avanço e deverá trazer uma série de oportunidades para expansão das proteções pessoais no território brasileiro. Este tipo de solução deve aumentar a penetração do Seguro de Vida no País, uma vez que resolve a questão do segurado poder resgatar ao menos parte do valor destinado ao pagamento dos prêmios caso não ocorra o sinistro, dando tangibilidade ao produto e oferecendo maior gama de argumentações para os corretores liderem com as objeções mais comuns e frequentes por parte dos consumidores para não contratar o seguro.
VEJA TAMBÉM

Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...

Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...

Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.