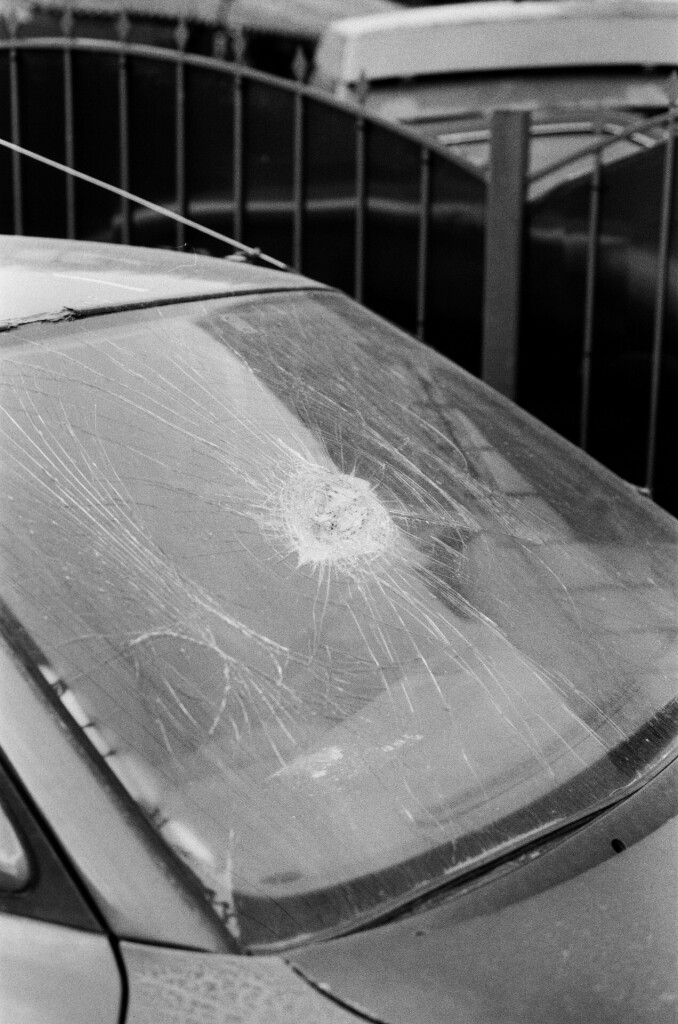
Após o CQCS publicar uma matéria sobre um veículo que leva diversas pedras lançadas de um caminhão que está a sua frente. O assunto virou tema de discussões nas redes sociais sobre se as seguradoras cobriam ou se tinha cobertura e Pensando nisso, o CQCS entrevistou alguns corretores para tirarem dúvidas. Confira:
Para o corretor de seguros, Vinicius Correa, o risco em si não tem cobertura, porque tanto no seguro do caminhão quanto no seguro do transporte de carga, o risco é excluído por se tratar de uma carga solta. “A seguradora não conseguiria precificar um seguro ou ela teria que onerar um seguro levando em consideração o risco de uma carga que é responsabilidade do dono do caminhão, mas que infelizmente o seguro não conseguiria garantir esse prejuízo”.
O corretor ainda afirmou que por causa dessa situação, o dono do veículo teria que entrar no seu próprio seguro e que a cobertura de pequenos reparos e martelinho de ouro poderiam entrar neste caso, por ser danos menores. “Caso tenha quebrado o vidro, bastaria o reparo da trinca ou do proprio parabrisa”.
Já para a corretora de seguros, Sahara Pedron, tanto o seguro do caminhão quanto o do veículo cobriria nessa situação. “O seguro do caminhão entraria com dano materiais a terceiro, sendo de responsabilidade do segurado. Ele está cobrindo essa carga que está em cima do caminhão dele e como não foi feita corretamente essa colocação, o danificou o carro do terceiro, acionando o seguro não pagando a franquia”.
Sahara Pedron também citou nessas situações é mais comum o segurado de trás acionar o seguro dele, por que a maioria das vezes, o terceiro não vai parar o caminhão da frente para falar o que foi atingido no veículo, informando que não foi culpa dele. “Temos que analisar o que danificou, se foi apenas o parabrisa ou a lataria também, se danificou só o parabrisa, ele poderia acionar a assistência 24h de vidro e pagaria uma pequena franquia estipulada na sua apolice para aquela cobertura de parabrisa, se danificou a lataria dele tambem e chegou a atingir o valor da franquia, acionaria a seguradora e cobrar o prejuizo ao terceiro se ele tiver informacoes para passar para a seguradora”.
Conforme o corretor de seguros, Josafá Ferreira, a contratação do seguro compreensivo prevê danos nessa linha de risco.“Mas a grande maioria do clientes, futuros segurados, muitas vezes não questiona ou não entende aos quais riscos estão inseridos, o que gera problemas em danos como esse. Claro que se ele não provocar a indução ao risco, a cobertura será delineada como e inclusive a queda de granito. Neste caso seria seguro de automóvel na cobertura compreensiva”.
Para finalizar, o profissional relatou que hoje em algumas Cias de Seguro, o corretor, que é o fator decisivo na educação do segurado e em seu específico empoderamento, poderá nortear a cobertura desse risco por um cláusula de serviços como martelinho de ouro, para pequenos reparos, ou mesmo a própria redução da franquia ou mesmo o seguro da franquia, como ainda, a isenção da primeira franquia por um prêmio menor.
VEJA TAMBÉM

Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...

Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...

Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.