O chamado seguro prestamista cobre o pagamento de dívidas em caso desemprego, perda de renda, morte ou invalidez.
risco de desemprego e o crescimento do número de brasileiros endividados — o percentual de famílias com dívidas em atraso, em setembro, ficou em 65,1%, segundo a Confederação Nacional do Comércio (CNC) — têm levado ao aumento da procura pelo chamado seguro prestamista. Na prática, ele cobre o pagamento de dívidas em caso desemprego, perda de renda, morte ou invalidez.
A modalidade registrou alta de 23,79% no volume de contratações, no primeiro semestre de 2019, na comparação com o mesmo período do ano passado, movimentando R$ 6,8 bilhões em prêmios, segundo a Federação Nacional de Previdência Privada e Vida (Fenaprevi).
O seguro é usado como garantia para operações financeiras, como empréstimo, cheque especial, cartão de crédito, consórcio e financiamento. Sua contratação não é obrigatória ao contrair uma dívida a prazo. Mas, ao aceitar a cobertura, o consumidor paga o valor do seguro embutido nas prestações do produto.
— Esta proteção é fundamental em tempos de incerteza econômica e evita que o consumidor perca a possibilidade de financiar suas compras — avalia Jorge Nasser, presidente da Fenaprevi.
Para o analista de sistemas Marcos dos Santos, de 57 anos, a apólice impediu seu endividamento quando ele perdeu o emprego. No caso de Santos, o seguro cobria o pagamento da taxa do condomínio onde mora.
— Eu paguei durante um ano um valor de R$ 7 mensais junto com o condomínio. Depois, quando precisei, cobriram a mensalidade por seis meses — conta Santos.
Luis Reis, diretor de Afinidades da Zurich Seguros, diz que a expansão do seguro tem ocorrido entre as classes B e C.
— Normalmente, são trabalhadores sem carteira assinada ou emprego fixo, autônomos e profissionais liberais. O maior volume de seguros é para a compra de bens de consumo, e mais da metade são apólices com valores de até R$ 5.
De acordo com as regras da Superintendência de Seguros Privados (Susep); a modalidade prestamista não pode ser comercializada diretamente por bancos ou seguradoras para os consumidores. As instituições financeiras ou as credoras fazem um acordo com as seguradoras para oferecer o seguro aos seus clientes. Assim, se a empresa em questão não tiver o acordo, não é possível contratar sozinho esse tipo de seguro.
— A SulAmérica tem parcerias com bancos e cooperativas de crédito — exemplifica Renato Ribeiro, superintendente de Relacionamento Vida da seguradora, revelando o tíquete médio dos seguros da empresa: — É de R$ 27,54, e conseguimos saber que 90% de nossos segurados são pessoas físicas. Para eles, é uma tranquilidade, e o custo não passa de 10% das parcelas da dívida.
Nancy Rodrigues, diretora de Seguro de Pessoas da Toquio Marine Seguradora, lembra que a Resolução 365 da Susep tornou mais claros os critérios de comercialização do seguro prestamista:
— A norma diz que a venda do seguro deve ser feita de forma apartada do produto ou do serviço que está sendo contratado e não atrelada a uma obrigação financeira do contratante — lembra Rodrigues.
AA economista do Instituto Brasileiro de Defesa do Consumidor (Idec) Ione Amorim ressalta também que o banco precisa oferecer, além da opção de sua preferência, produtos de mais duas seguradoras. Mas nem sempre é assim.
— O que costuma ocorrer é uma venda feita de forma automática, com falsas promessas ou pressão. Além de abusiva, a venda casada não deixa claro aos beneficiários quais são seus direitos de uso — diz Ione, orientando a denúncia: — Se o contratante foi assediado ou o custo foi embutido no contrato sem permissão, pode ligar para o Serviço de Atendimento ao Cliente (SAC) do banco e reverter o processo.
O Código de Defesa do Consumidor (CDC) garante sete dias para o direito de arrependimento. Depois desse prazo, segundo Ione, não há garantias nem é provável conseguir desfazer o acordado.
Uma vez contratado o seguro, de forma voluntária ou não, a economista orienta que o contratante exija a apólice e verifique se tudo está determinado de forma clara:
— O seguro é um subproduto no contrato do crédito, mas é preciso solicitar depois a apólice dele. E 90% das pessoas que contratam seguros não têm acesso à apólice, o documento que especifica condições de cobertura, como doenças que permitirão o acionamento, valores que serão arcados e prazos de vigência. Por isso, a apólice deve ser guardada — recomenda.
A Adesão ao SulAmérica Você Prestamista está disponível para pessoas físicas e jurídicas que contratam crédito e serviços ou compram produtos, insumos ou equipamentos. As garantias são de quitação das dívidas do cliente, em caso de morte ou invalidez total por acidente. Caso exista saldo residueal entre o valor contratado e a dívida, será repassado aos beneficiários do segurado. O valor médio mensal por segurado é de R$ 27,54, com prazo médio de financiamenro de 24 meses.
Para as coberturas no caso de morte e invalidez permanente total por acidente, o cliente precisa estar em plenas condições de saúde no momento da contratação do seguro prestamista. A cobertura é limitara à importância segurada.
Para acionar a cobertura por desemprego, o segurado deve ser pessoa física e trabalhador formal por regime CLT e ficar sinistrado por, pelo menos, 30 dias. Para a cobertura por incapacidade fisica temporária, o segurado deve ser profissional liberal ou profissional autônomo, sendo esta a fonte principal de seus rendimentos. Nos dois casos, a cobertura de parcelas pode variar de três a seis meses, limitadas à impotância segurada.
O seguro prestamista é comercializado por meio da redes de varejistas parceiras, no momento da compra. As condições de cobertura são: morte ou invalidez permanente total por acidente - na qual as parcelas restantes são quitadas - e incapacidade física temporária por acidente oi desemprego do contratante - na qual são amortizadas até seis parcelas. Segundo a seguradora, existem carências para determinadas coberturas, principalmente para o caso de desemprego, que são 30 dias.
O banco ressalta as condições de contratação para perda involuntária de emprego e incapacidade total temporária. No primeiro caso, profissionais sob o regime da CLT com vínculo de 11 meses contínuos, no mínimo, e carga horária mínima de 30 horas semanais devem ter sido demitidos sem justa causa e permaencerem sem emprego por, no mínimo, 30 dias. A carêcia para a cobertura é de 30 dias.
No segundo caso, profissionais liberais e autônomos que possam justificar atividade profissional, pessoas que possam justificar uma atividade ocupacional, aposentados, estudantes e donas de casa podem acionar o seguro, após 15 dias de carência, se ficarem afastados de suas atividades ou mantidos em repouso absoluto por determinação médica por 15 dias, no mínimo. Neste caso, é necessário que se comprove, no mínimo, 12 meses contínuos de atividade profissional ou ocupacional entre o pagamento de um sinistro e a reclamação de outro, para a liberação da cobertura. Há ainda outras coberturas disponíveis.
A segurado Zurich oferece o seguro para quitação de dívida em diversas linhas de crédito, como financiamento e crédito pessoal, além de dívidas contraídas por meio de cartão de crédito. A cobertura é oferecida em caso de morte por causas naturais ou acidentais; invalidez permanente totral por acidente; perda de renda por desemprego involuntário (neste caso, a cobertura é para assalariados com vínculo empregatício em regime CLT, no período de, no mínimo, 12 meses); e incapacidade física total e temporária, para profissionais autônomos e/ou liberais.
A Tokio Marine oferece apólice para cobertura de dívidas contraídas por devedores em financiamento imobiliário, cartão de crédito, consórcio ou financiamento de bem e empréstimo pessoal. A seguradora tem parceria com diversas lojas devarejo que oferecem o seguro para a quisição de bens de consumo com pagamento parcelado.
O seguro prestamista da Porto Seguro oferece cobertura por um valor que é automaticamente somando ao montante financiado, ou seja, com pagamento nas mensalidades. Podem ser incluídas no contrato a cobertura por morte natural ou acidental; invalidez permanente total por acidente; renda por perda de emprego (garante o pagamento de até três rendas a partir do dia da ocorrência do evento, em caso de rescisão do contrato de trabalho por decisão única e exclusiva do empregador, desde que não motivado por justa causa. Não há cobertura no período de aviso prévio.
A cobertura está condicionada à comprovação de vínculo empregatício ininterrupto de 12 eses, com o mesmo empregador. Há ainda cobertura de renda por incapacidade temporária por doença ou acidente, oferecida somente para profissionais liberais e autônomos nos produtos de financiamento ou refinanciamento de veículo.
A seguradora oferece coberturas em caso de morte por qualquer causa ou invalidez total e permanente por acidente ou doença. Em todos os casos, o valor máximo de indenização corresponderá ao do capital segurado contratado, que poderá ser fixo ou vinculado ao saldo devedor. Não há carência definida
O BB Seguro Crédito Protegido é voltado para qualquer pessoa física tomadora de empréstimo que tenha até 70 anos e declare gozar de boa saúde. É oferecido opcionalmente junto aos empréstimos de pessoas físicas nos canais do Banco do Brasil, podendo custar menos de um real, e ser acionado nos casos de morte natural ou acidental.O limite máximo dos pagamentos é acordado na apólice.
Com Fernanda Pasquarelli, diretora de Vida, Previdência e Investimentos da Porto Seguro
Resposta: Não há um valor exato, pois o custo do seguro prestamista é fixado caso a caso, avaliando o tipo de empresa ou de serviço. O que eu posso dizer é que, por se tratar de um seguro de vida em grupo, contratado para muitos clientes de uma mesma empresa, o custo para o consumidor final é bem reduzido. O pagamento pode ser feito mensalmente, anualmente ou à vista.
Resposta: Operadoras de cartão de crédito, planos de saúde, consórcios, construtoras, condomínios, empresas que financiam imóveis ou veículos, e lojas eletrodomésticos ou roupas estão entre as que podem adquirir o seguro prestamista, assim como bancos e companhias de água, luz e gás.
Resposta: Sim, e isso se deve, principalmente, à retomada do crescimento econômico, à abertura de bancos digitais e à maior oferta de produtos financeiros e serviços aos clientes. Tivemos alta de 16% no primeiro semestre de 2019, em relação ao mesmo período do ano passado.
VEJA TAMBÉM
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
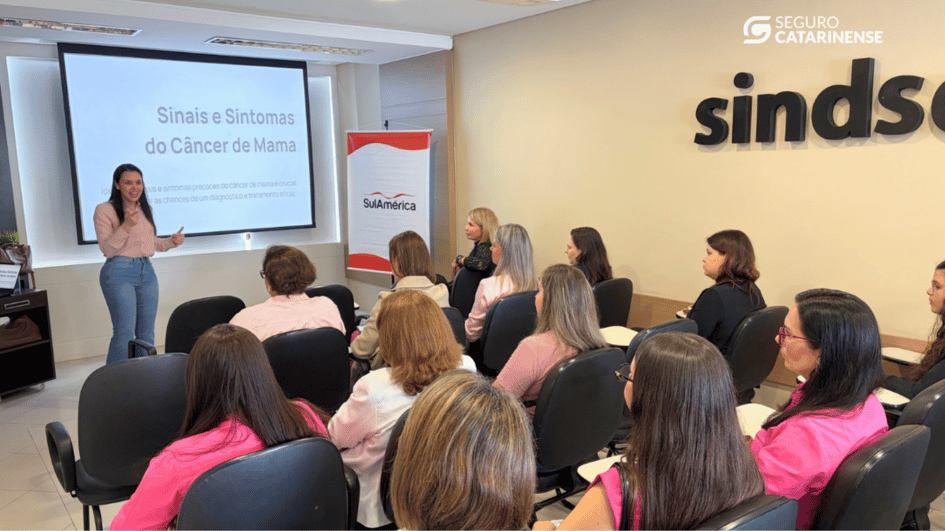
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.