O descumprimento das novas regras que serão estabelecidas pela Susep para as práticas de conduta adotadas pelo mercado poderá resultar em multa que irão variar de R$ 10 mil a R$ 500 mil. Essa sanção, que está estabelecida no texto da minuta de resolução que a autarquia colocou em audiência pública, pode atingir corretores de seguros, seguradoras, sociedades de capitalização, entidades de previdência aberta, representantes de seguros, estipulantes, correspondentes de microsseguros e outros distribuidores, no que se refere ao relacionamento com o cliente, ao longo do ciclo de vida dos produtos por eles comercializados ou distribuídos.
De acordo com a minuta, estará sujeito a essa sanção quem descumprir ou não observar norma ou regulação de práticas de conduta, no que se refere ao relacionamento com o cliente, ou política institucional de conduta.
A Susep vai editar regulamentação e a adotar as medidas julgadas necessárias à execução do disposto nesta futura resolução, que entrará em vigor 90 dias após a data de sua publicação.
Os interessados poderão encaminhar sugestões até o dia 16 de setembro, por meio de mensagem eletrônica dirigida ao endereço [email protected]. Para isso, será necessário utilizar o quadro padronizado disponível no si te da autarquia, na área de consultas públicas: http://susep.gov.br/menu/atos-normativos/normas-em-consulta-publica.
Ainda de acordo com o texto, o ciclo de vida do produto inclui todas as fases do produto de seguro, de capitalização ou de previdência aberta, abrangendo desde a sua concepção, desenho e desenvolvimento até o cumprimento de todas as obrigações junto ao cliente, incluindo eventual renovação e tratamento de reclamações.
A minuta estabelece que os entes supervisionados e os distribuidores devem conduzir suas atividades e operações ao longo do ciclo de vida do produto observando princípios de ética, responsabilidade, transparência, diligência, lealdade, probidade, honestidade, boa-fé objetiva, livre iniciativa e livre concorrência, promovendo o tratamento justo do cliente e fortalecendo a confiança no sistema de seguros privados.
Para tanto, deverão ser adotadas as seguintes providências: promover cultura organizacional que incentive o tratamento justo e o relacionamento cooperativo e equilibrado com os clientes; tratar os clientes de forma justa; assegurar a conformidade legal e infra legal dos produtos comercializados ou distribuídos; levar em consideração os interesses de diferentes tipos de clientes no desenvolvimento e na distribuição dos produtos, assim como nas portabilidades entre produtos; efetuar a oferta, a promoção e a divulgação de produtos e serviços de forma clara, adequada e minimizando a possibilidade de má compreensão por parte do cliente; prover informações contratuais de forma clara, tempestiva e apropriada, visando à redução do risco de assimetria de informação; fazer garantir que toda a operação relacionada ao sinistro, incluindo aviso, a regulação e o pagamento, seja tempestiva, transparente e apropriada; dar tratamento tempestivo e adequado às eventuais reclamações efetuadas pelos clientes; e observar as exigências da Proteção de Dados do cliente, inclusive em relação a regras de boas práticas e de governança.
O ente supervisionado e o distribuidor permanecem responsáveis pelo cumprimento dessas regras mesmo que haja terceirização de alguma atividade do ciclo de vida do produto.
A política de remuneração dos executivos, conselheiros e demais funcionários do ente supervisionado, do distribuidor, assim como a de eventual provedor de serviços terceirizados, não deve conflitar com o tratamento justo do cliente.
A relação entre o ente supervisionado e o distribuidor, quando houver, não deve prejudicar o tratamento justo do cliente, devendo ficar claro para os clientes qualquer conflito de interesse decorrente desta relação.
A Susep disciplinará a forma de disponibilização das informações mencionadas no parágrafo 1º deste artigo, levando em consideração o modo de contratação, a natureza e o perfil do cliente e as linhas de negócio, entre outras características cabíveis para a operacionalização do disposto neste artigo.
Quando um produto de seguro, de previdência complementar aberta ou de capitalização for acessório a outro produto ou serviço, de qualquer espécie, o distribuidor deve oferecer ao cliente a possibilidade de compra destes produtos ou serviços separadamente.
VEJA TAMBÉM
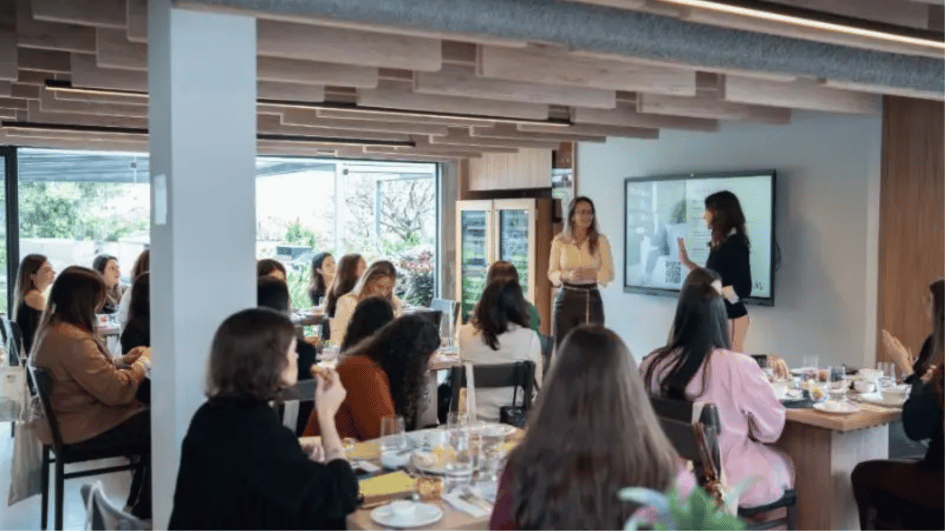
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
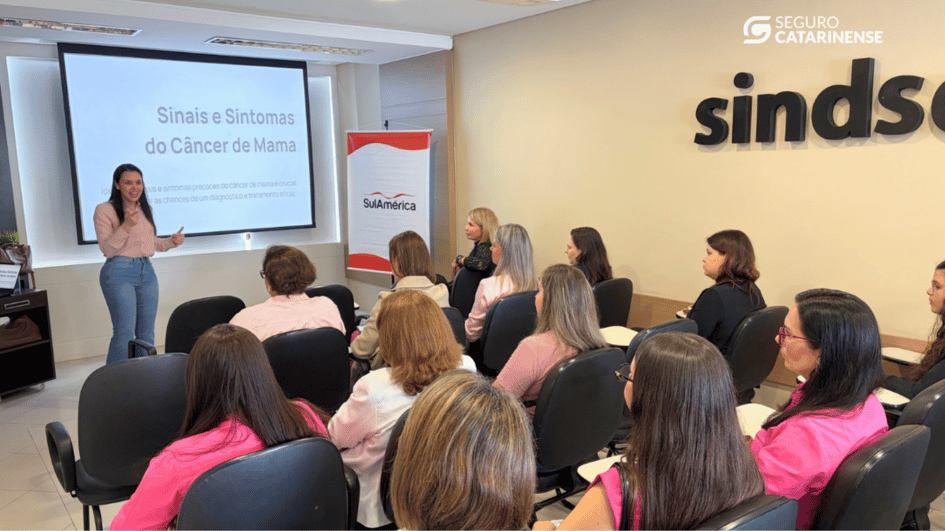
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.