O seguro prestamista — modalidade que protege o trabalhador de dívidas em créditos ou financiamentos contratados junto aos bancos ou em parcelamentos no varejo, em caso de perda involuntária de emprego ou incapacidade total temporária, além de morte e invalidez — cresceu 25,5% no primeiro trimestre deste ano, a maior expansão entre os produtos de seguro contratados no período, segundo dados da Superintendência de Seguros Privados (Susep). Em comparação, o seguro de vida cresceu 17,2%; o viagem, 11,7%; e o funeral, 11,8%.
Segundo dados da Federação Nacional de Previdência Privada e Vida (FenaPrevi); em 2018, a venda desse seguro somou R$ 11,3 bilhões, um aumento de 19,35% em relação ao ano anterior. A explicação seria uma combinação de dois fatores: um aumento na expansão do crédito e a consequente necessidade de uma proteção maior contra a inadimplência por parte de bancos e varejistas e uma maior consciência da população sobre a necessidade de honrar seus pagamentos e não ficar com o nome sujo.
—Acreditamos que houve tanto uma maior oferta de bancos e varejistas do seguro prestamista aos clientes como uma aceitação maior da população de sua importância. O produto vem ganhando espaço por melhorar os níveis de inadimplência — afirmou Luciano Snel, Vice-presidente da FenaPrevi.
Para as empresas que atuam no mercado de seguros, o medo da inadimplência pode ser o principal fator de crescimento do prestamista.
— De fato, outros produtos ligados ao consumo têm crescido bem menos do que o seguro prestamista, o que mostra, sim, que há um temor de inadimplência. Vemos que os nossos parceiros têm tido cada vez mais interesse no produto, o que muitas vezes facilita a liberação de concessão de crédito por diminuir os riscos — afirmou Luís Reis, diretor de Afinidades da Zurich seguros.
O seguro é acessível a todas as classes porque seu valor corresponde ao valor da parcela do bem ou do empréstimo, em média de 5% a 8% do montante total. Em geral, são os bancos ou as financeiras que oferecem o produto aos clientes, que podem aceitá-lo ou não. Mas, os clientes podem também perguntar se é possível contratá-lo.
— A pessoa pode sempre pedir o seguro, mas, no caso de não estar disponível no local da compra, pode-se procurar um corretor e pocurar outras opções com proteções similares, como um seguro de vida, para não deixar a dívida para a família — disse Luciano Snel.
Outra opção é procurar por linhas de crédito que tenham o prestamista. Veja algumas linhas de bancos com esse seguro:
Itaú:
A contratação de seguro prestamista está disponível para linhas de crédito como: veículos, consórcios, crediário, parcelamento de fatura de cartão de crédito, capital de giro e crédito pessoal.
Santander:
Empréstimo consignado:
Proteção Consignado Total com Desemprego – coberturas: morte (qualquer causa) ou invalidez Permanente total por acidente do cliente e cobertura de desemprego (involuntário – trabalhador regido pela CLT)
Financiamentos:
CDC Protegido Vida Emprego Taxa – coberturas: morte (qualquer causa) ou invalidez permanente total por acidente do cliente e cobertura de desemprego (involuntário – trabalhador regido pela CLT) e incapacidade física temporária por acidente (autônomo)
CDC Protegido Vida Emprego Valor Fixo – coberturas: morte (qualquer causa) ou invalidez permanente total por acidente do cliente e cobertura de desemprego (involuntário – trabalhador regido pela CLT) e incapacidade física temporária por acidente (autônomo)
CDC Protegido Moto Vida Emprego – coberturas: morte (qualquer causa) ou invalidez permanente total por acidente do cliente e cobertura de desemprego (involuntário – trabalhador regido pela CLT) e incapacidade física temporária por acidente (autônomo)
VEJA TAMBÉM
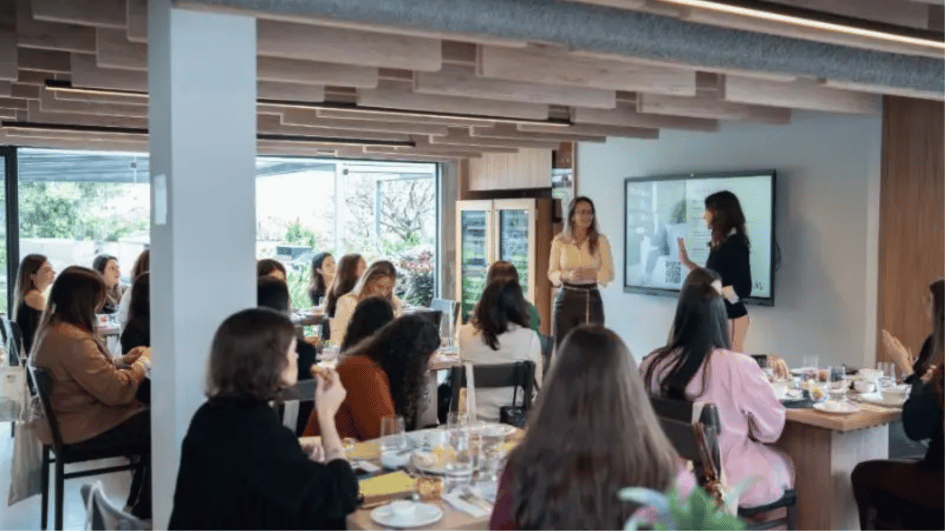
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
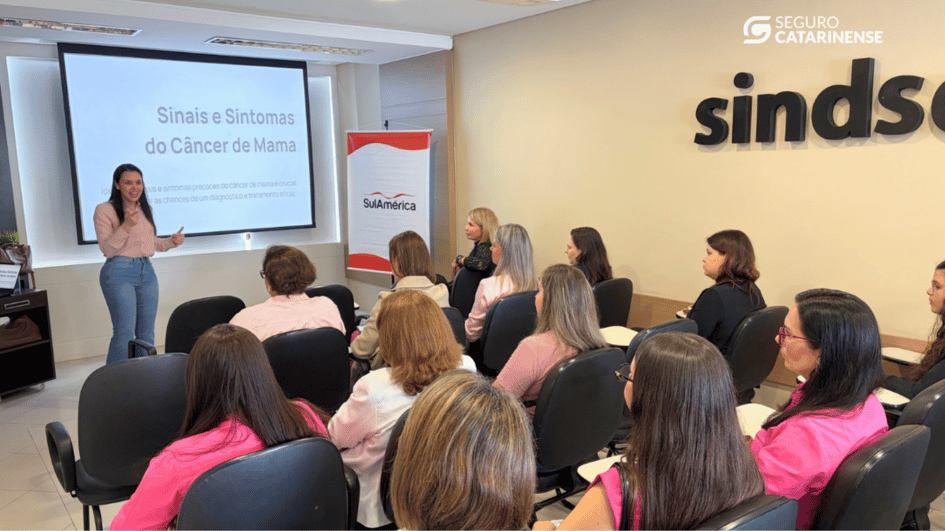
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.